
Unternehmensbewertung im Mittelstand: Der reale Marktwert Ihres Lebenswerks
Eine fundierte, marktkonforme Wertermittlung bildet das unverhandelbare Fundament jedes erfolgreichen Firmenverkaufs. Für mittelständische Unternehmer bedeutet der Betrieb weit mehr als eine reine Ansammlung von Bilanzen und Anlagegütern. Er ist das Resultat jahrzehntelanger Arbeit, persönlicher Risikobereitschaft und unternehmerischer Leidenschaft. Wenn es jedoch an den Verkauf oder die Nachfolge geht, prallt diese emotionale Sichtweise unweigerlich auf die rationale, streng zahlengetriebene Logik von Investoren, Banken und strategischen Käufern.
Wir bei Langguth Consulting verstehen beide Perspektiven. Unser Ziel ist es, diese Welten zusammenzuführen und für Sie das absolute Maximum aus Ihrer Transaktion herauszuholen. Wir verlassen uns bei der Wertermittlung nicht auf theoretische Buchwerte, akademische Formeln oder pauschale Faustregeln, die der Realität des M&A-Marktes nicht standhalten. Stattdessen analysieren wir Ihr Unternehmen durch die exakte Brille eines potenziellen Käufers. Wir decken stille Reserven auf, normalisieren Ihre Ertragskennzahlen und leiten daraus eine belastbare, argumentativ unangreifbare Preisspanne ab. Eine solche professionelle Aufbereitung schützt Sie im späteren Verkaufsprozess vor aggressiven Preisabschlägen, vermeidet zeitraubende Nachverhandlungen und sichert Ihnen den optimalen finanziellen Gegenwert für Ihr Lebenswerk.
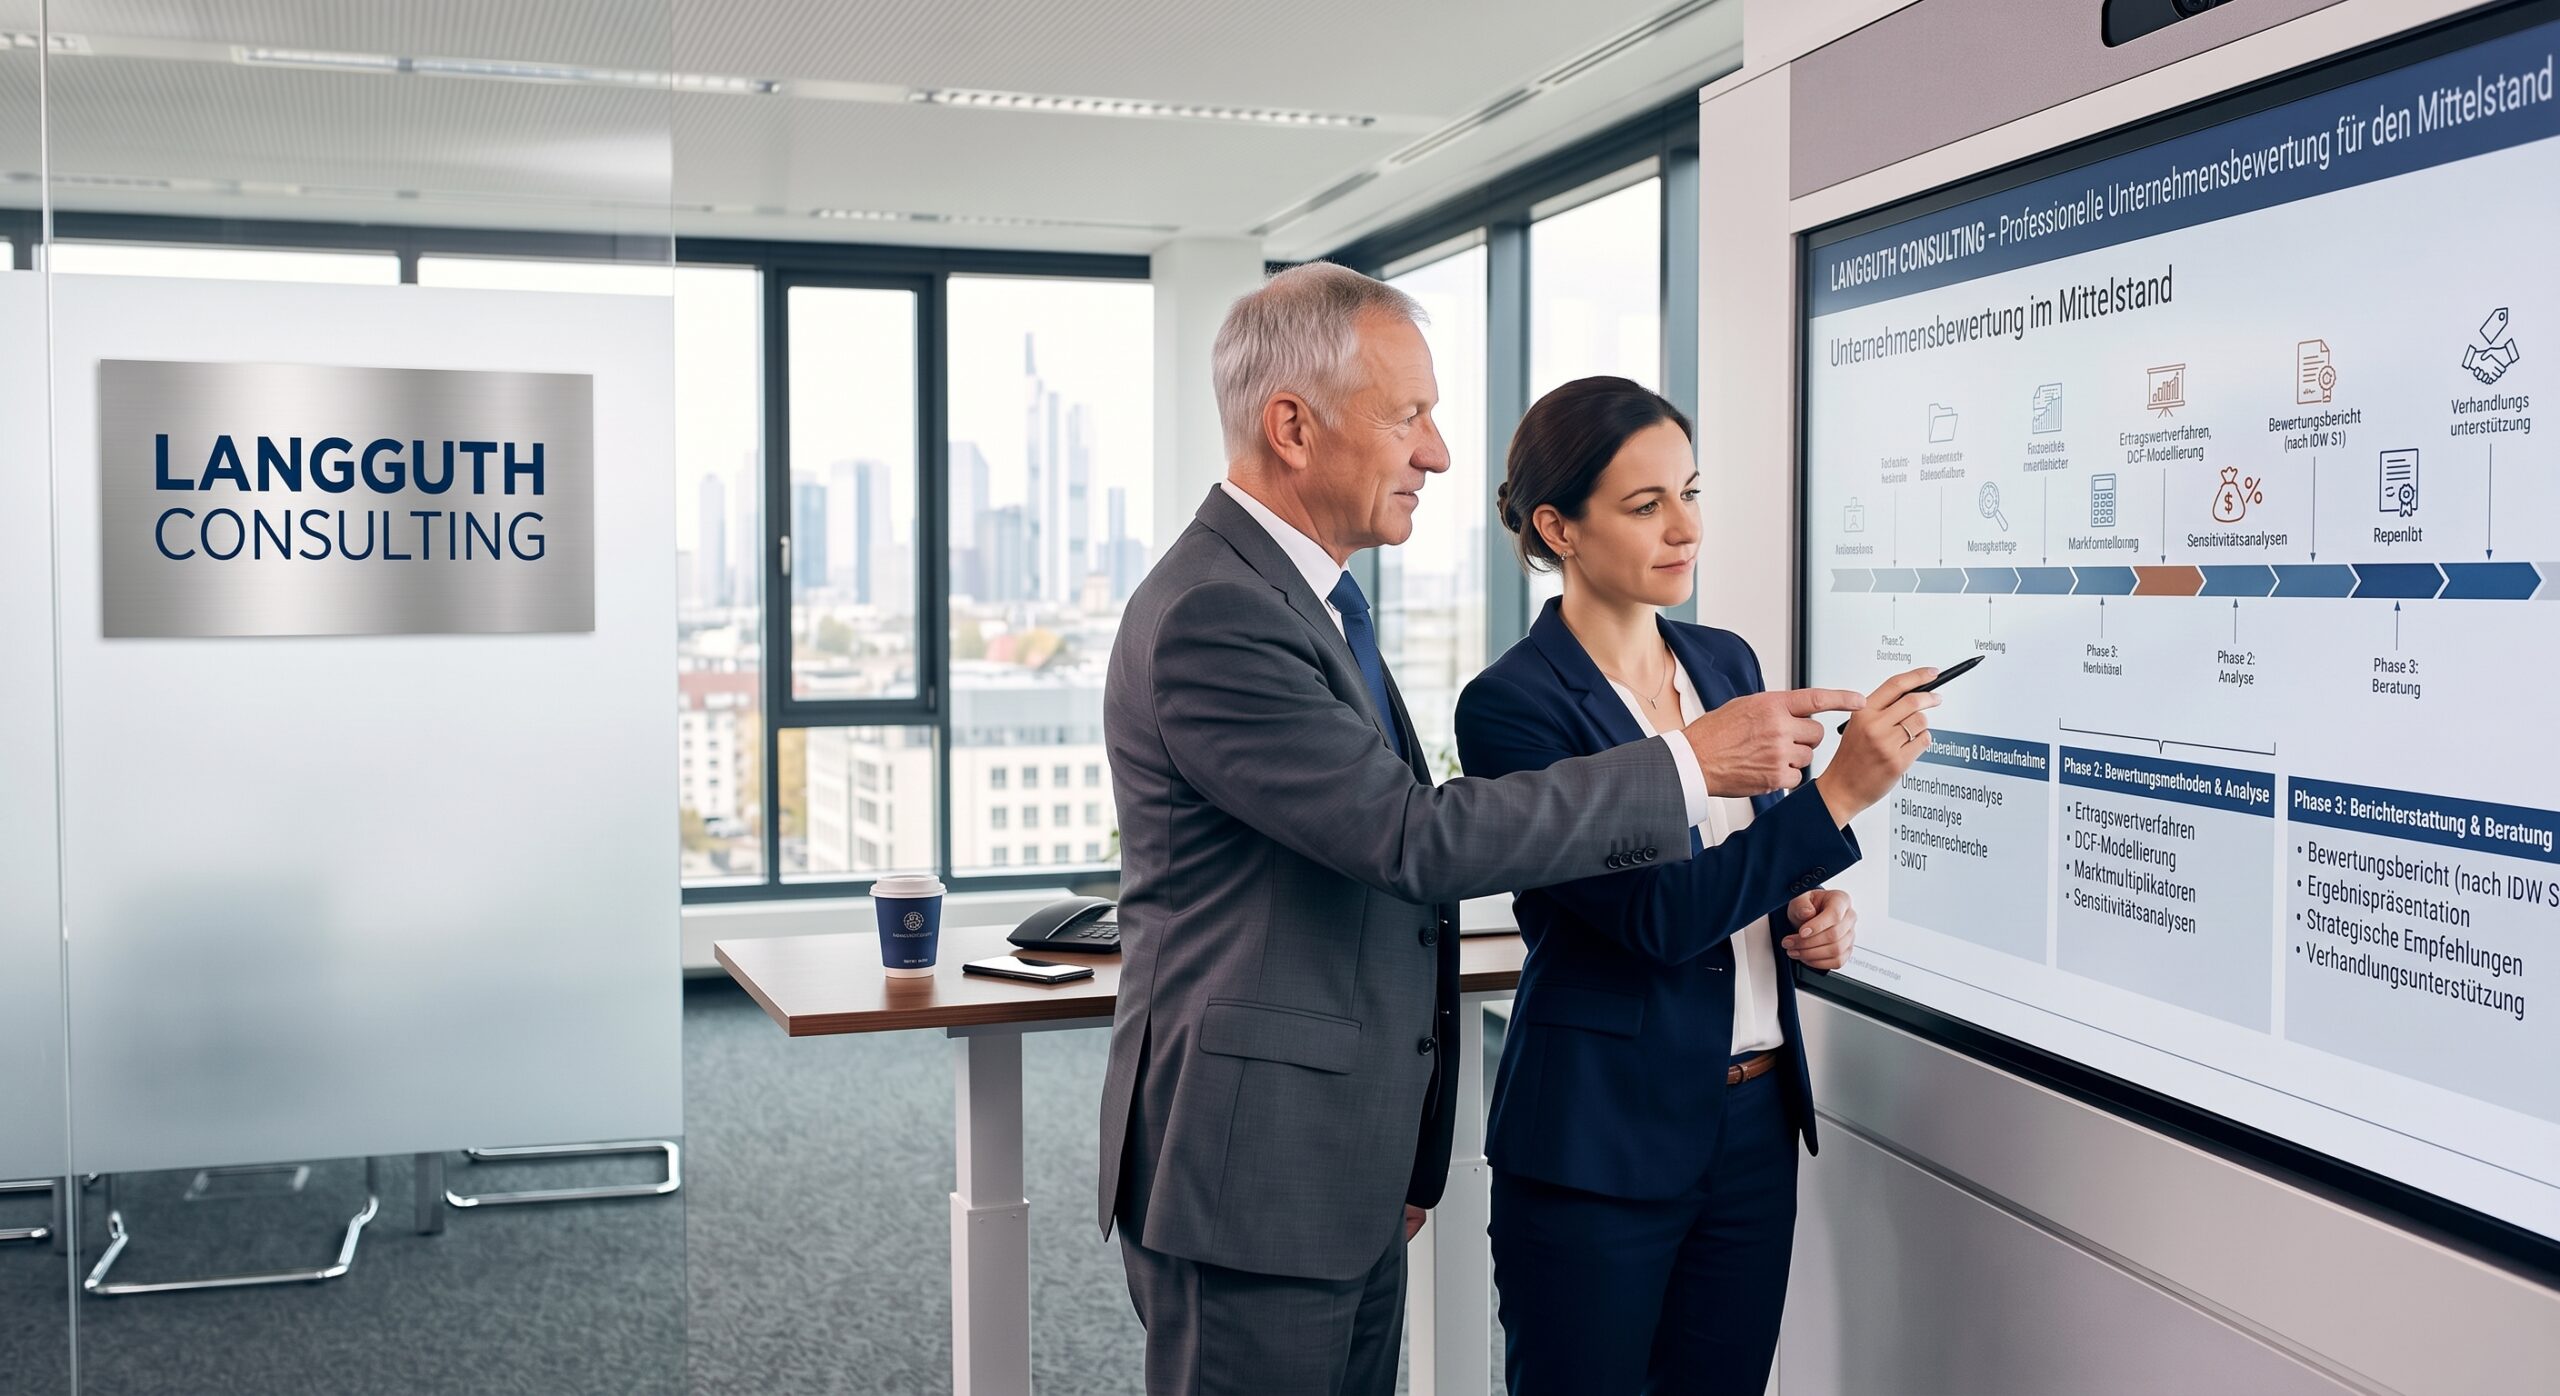
Die Illusion des Substanzwertes
Substanzwert versus Ertragswert: Warum Käufer ausschließlich in die Zukunft investieren
Viele Unternehmer begehen zu Beginn des Verkaufsprozesses den Fehler, den Wert ihres Betriebes primär über die vorhandene Substanz zu definieren. Sie addieren den Wert der Maschinen, des Fuhrparks, der Immobilien und der Lagerbestände und setzen diese Summe als Mindestkaufpreis an. In der modernen Transaktionspraxis spielt der reine Substanzwert jedoch fast immer nur eine untergeordnete Rolle. Er bildet bestenfalls die absolute Wertuntergrenze ab, also den Betrag, den man bei einer Zerschlagung des Unternehmens erzielen würde.
Ein Investor oder strategischer Käufer erwirbt jedoch keine historischen Anschaffungskosten und keine gebrauchten Maschinen. Er erwirbt die bewiesene Fähigkeit Ihres Unternehmens, in der Zukunft nachhaltige finanzielle Überschüsse zu erwirtschaften. Aus diesem Grund steht bei professionellen Unternehmensbewertungen im Mittelstand stets die Ertragskraft im absoluten Mittelpunkt. Die entscheidende Frage jedes Käufers lautet, in wie vielen Jahren sich der gezahlte Kaufpreis durch die zukünftigen freien Cashflows des Unternehmens amortisiert hat. Dementsprechend fokussieren wir uns bei Langguth Consulting auf zukunftsorientierte Bewertungsverfahren, die genau dieses Ertragspotenzial für die Käuferseite transparent, sicher und hochattraktiv darstellen.
Die marktüblichen Bewertungsverfahren
Marktgerechte Wertermittlung: Das Ertragswert- und das Multiple-Verfahren
Um eine Verhandlungsposition aufzubauen, die auch den strengen Prüfungen finanzierender Banken standhält, wenden wir die im Mittelstand etablierten Bewertungsstandards an. Im Kern dominieren dabei das Ertragswertverfahren und das marktorientierte Multiple-Verfahren. Das Ertragswertverfahren basiert auf der detaillierten Planung der zukünftigen finanziellen Überschüsse. Diese prognostizierten Gewinne werden mit einem modifizierten Kapitalisierungszinssatz abgezinst, der das spezifische unternehmerische Risiko Ihres Betriebes abbildet. Je sicherer Ihre zukünftigen Erträge sind, desto niedriger ist dieser Risikozinssatz und desto höher fällt Ihr finaler Unternehmenswert aus.
Ergänzend und zur Validierung nutzen wir das in der M&A-Praxis am häufigsten angewandte Multiple-Verfahren. Hierbei wird das operative Betriebsergebnis vor Zinsen, Steuern und Abschreibungen, das sogenannte EBITDA, mit einem branchenspezifischen Faktor multipliziert. Dieser Multiplikator wird direkt aus aktuellen, vergleichbaren Transaktionen in Ihrem Marktsegment abgeleitet. Ein produzierendes Gewerbe mit hoher Kapitalbindung weist hierbei naturgemäß andere Multiplikatoren auf als ein IT-Dienstleister mit wiederkehrenden Software-Erlösen. Durch die Kombination beider Verfahren ermitteln wir eine realistische, nachvollziehbare Bandbreite für den Unternehmenswert, die Ihnen maximale Sicherheit für die anstehenden Gespräche mit Interessenten gibt.
Der größte Hebel für den Kaufpreis
Die Bilanzbereinigung: So maximieren wir Ihr bereinigtes EBITDA
Der mit Abstand wichtigste Schritt einer professionellen Unternehmensbewertung ist die sogenannte Normalisierung der historischen Bilanzen. Steuerbilanzen mittelständischer Unternehmen sind in erster Linie darauf ausgerichtet, den ausgewiesenen Gewinn im Rahmen der gesetzlichen Möglichkeiten zu minimieren, um die Steuerlast des Inhabers zu senken. Für einen Unternehmenskäufer führt dieses Zahlenwerk jedoch zu einem massiv verzerrten Bild der tatsächlichen Ertragskraft. Würde man den Kaufpreis auf Basis des unbereinigten Steuergewinns berechnen, würden Sie einen signifikanten Teil Ihres Vermögens verschenken.
Wir durchleuchten daher Ihre Gewinn- und Verlustrechnungen der letzten drei bis fünf Jahre und addieren alle nicht betriebsnotwendigen oder außerordentlichen Aufwendungen wieder zum Ergebnis hinzu. Typische Beispiele hierfür sind überdurchschnittliche Gehälter und Tantiemen der geschäftsführenden Gesellschafter, die auf ein marktübliches Fremdgeschäftsführergehalt angepasst werden müssen. Ebenso bereinigen wir die Kosten für privat genutzte Premium-Fahrzeuge, familieneigene Immobilien, die zu nicht marktüblichen Konditionen an die Gesellschaft vermietet sind, oder Gehälter von Familienangehörigen, die nicht aktiv im Tagesgeschäft mitarbeiten.
Auch einmalige Sonderausgaben wie hohe Rechts- und Beratungskosten, außergewöhnliche Reparaturen oder Forderungsausfälle, die in der Zukunft nicht mehr anfallen werden, rechnen wir aus dem Ergebnis heraus. Das Resultat dieser detaillierten Analyse ist das bereinigte EBITDA. Da dieses Ergebnis später mit dem Branchen-Multiplikator vervielfacht wird, führt jeder Euro, den wir bei der Bilanzbereinigung identifizieren, zu einem vielfachen Anstieg Ihres finalen Kaufpreises.
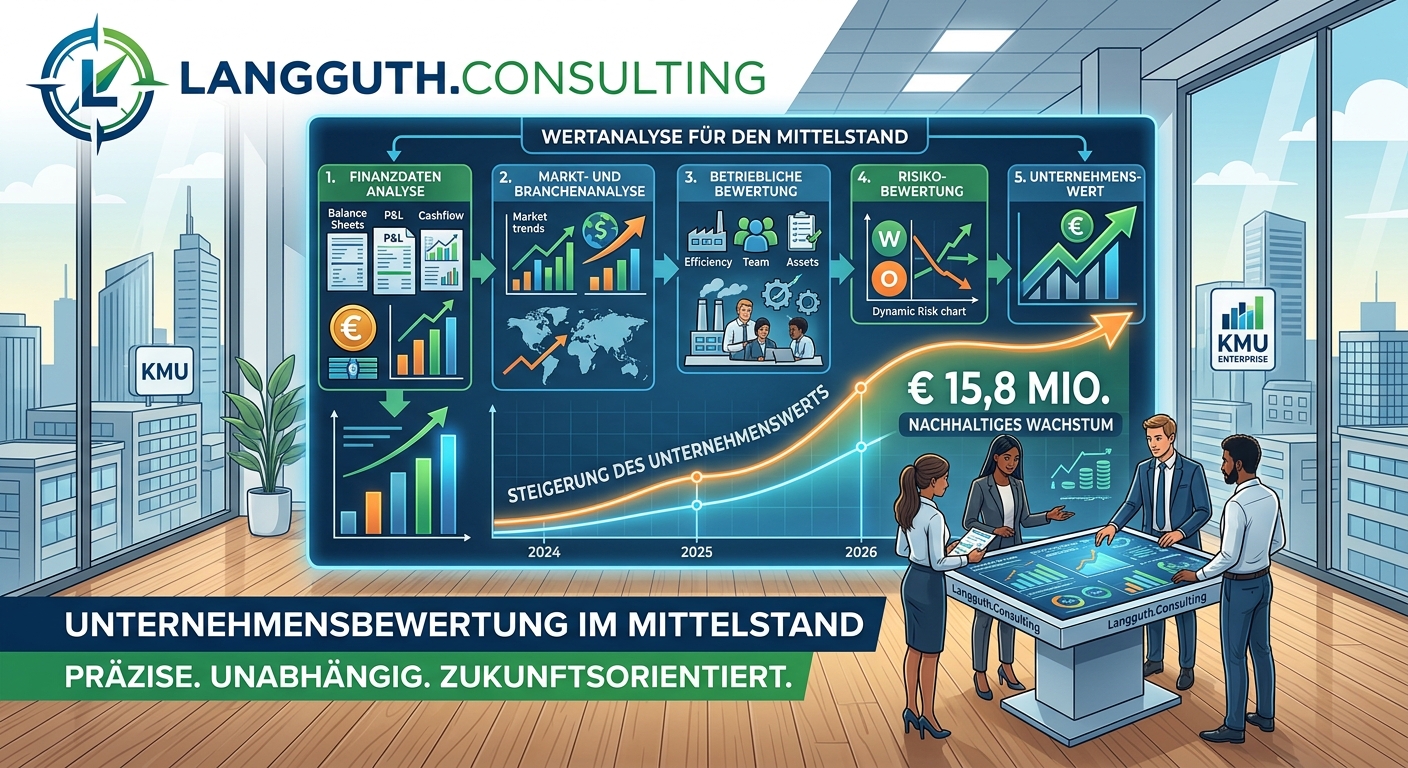
Vom Unternehmenswert zum Kaufpreis
Enterprise Value versus Equity Value: Die Brücke zum tatsächlichen Kaufpreis
Ein häufiges Missverständnis im Firmenverkauf ist die Annahme, dass der ermittelte Unternehmenswert exakt dem Betrag entspricht, der am Ende der Transaktion auf das private Konto des Verkäufers fließt. In der professionellen M&A-Sprache muss zwingend zwischen dem Enterprise Value, also dem reinen Unternehmenswert, und dem Equity Value, dem tatsächlichen Eigenkapitalwert, unterschieden werden. Wir übersetzen diese komplexe Finanzmathematik in klare, nachvollziehbare Zahlen für unsere Mandanten.
Die Bewertung über Ertragswert- oder Multiple-Verfahren liefert zunächst den Enterprise Value. Dies ist der Wert des Unternehmens unabhängig von seiner aktuellen Finanzierungsstruktur. In der Praxis werden Unternehmen jedoch stets nach dem Cash-and-Debt-Free-Mechanismus veräußert. Das bedeutet, dass der finale Kaufpreis, der Equity Value, berechnet wird, indem man die verzinslichen Finanzverbindlichkeiten wie Bankdarlehen vom Enterprise Value abzieht und die frei verfügbaren liquiden Mittel des Unternehmens hinzuaddiert.
Zusätzlich führen wir eine exakte Analyse des Net Working Capital durch. Ein Käufer erwartet, dass ihm bei der Übergabe genügend operatives Umlaufvermögen zur Verfügung steht, um das Tagesgeschäft reibungslos fortzuführen. Weicht das tatsächliche Umlaufvermögen am Stichtag von diesem historischen Durchschnitt ab, kommt es zu einer Anpassung des Kaufpreises. Durch unsere präzise Vorbereitung dieser sogenannten Kaufpreisbrücke bewahren wir Sie vor bösen Überraschungen in der finalen Vertragsverhandlung und stellen sicher, dass überschüssige Liquidität korrekt bewertet und an Sie ausgezahlt wird.
Die qualitativen Einflussfaktoren
Qualitative Werttreiber: Weiche Faktoren mit harter Auswirkung auf den Preis
Neben den reinen Finanzkennzahlen analysieren Käufer intensiv die qualitativen Risiken eines Unternehmens. Diese weichen Faktoren entscheiden maßgeblich darüber, ob ein Interessent bereit ist, einen Multiplikator am oberen oder am unteren Ende der branchenüblichen Bandbreite zu zahlen. Der kritischste Werttreiber im Mittelstand ist die Inhaberabhängigkeit. Ein Unternehmen, bei dem sämtliche strategischen Entscheidungen, Schlüsselkundenkontakte und das technische Spezialwissen ausschließlich beim Eigentümer liegen, stellt für einen Investor ein enormes Risiko dar.
Wir analysieren daher im Vorfeld der Bewertung Ihre Managementstrukturen. Ein Betrieb, der über eine autark handelnde zweite Führungsebene verfügt und bei dem Prozesse sauber dokumentiert sind, erzielt am Markt stets signifikante Preisprämien. Ein weiterer zentraler Faktor ist die Kundenstruktur. Herrscht ein starkes Klumpenrisiko, bei dem ein einzelner Großkunde mehr als zwanzig Prozent des Gesamtumsatzes ausmacht, reagieren Investoren mit deutlichen Wertabschlägen. Langfristige Rahmenverträge, eine breite Streuung des Kundenstamms, ein hoher Digitalisierungsgrad in der Verwaltung und ein moderner Maschinenpark sind hingegen massive Werttreiber, die wir in unserem Informationsmemorandum gezielt in den Fokus rücken, um Ihren Unternehmenswert zu maximieren.
Warum sollte ich nicht einfach meinen Steuerberater mit der Bewertung beauftragen?
Steuerberater sind absolute Experten für die historische Betrachtung von Zahlenwerken und die Optimierung steuerlicher Abgaben. Eine Unternehmensbewertung für einen M&A-Prozess ist jedoch extrem zukunftsgerichtet und erfordert tiefe Kenntnisse des aktuellen Transaktionsmarktes sowie branchenspezifischer Multiplikatoren. Steuerberater neigen aufgrund ihrer Ausbildung häufig zu konservativen, substanzorientierten Bewertungen nach dem vereinfachten Ertragswertverfahren des Finanzamtes. Diese steuerlichen Werte liegen in der Praxis fast immer deutlich unter den Marktpreisen, die ein spezialisierter M&A-Berater in Verhandlungen mit strategischen Investoren erzielen kann.
Was passiert, wenn meine Preisvorstellung und der ermittelte Marktwert abweichen?
Sollte unsere detaillierte Analyse ergeben, dass der aktuell erzielbare Marktwert Ihre persönlichen Ruhestandsplanungen oder finanziellen Erwartungen noch nicht abdeckt, raten wir von einem überstürzten Verkauf ab. Stattdessen definieren wir in einem solchen Fall gemeinsam mit Ihnen konkrete Meilensteine und Optimierungsstrategien. Wir begleiten Sie dabei, die Ertragskraft Ihres Unternehmens in den kommenden Jahren systematisch so zu steigern, dass wir den Verkaufsprozess zu einem späteren Zeitpunkt unter optimalen Bedingungen und zum gewünschten Zielpreis starten können.
Schaffen Sie Klarheit über den wahren Wert Ihres Unternehmens
Ein erfolgreicher Unternehmensverkauf duldet keine Annahmen oder Schätzungen. Er erfordert absolute Gewissheit über die finanzielle Substanz und das Ertragspotenzial Ihres Betriebes. Lassen Sie uns gemeinsam den Grundstein für eine Transaktion legen, die Ihrem Lebenswerk gerecht wird.
Wir laden Sie ein, Ihre Ausgangssituation in einem absolut vertraulichen und diskreten Erstgespräch mit Marc Langguth zu erörtern. Wir zeigen Ihnen transparent auf, welche branchenspezifischen Parameter für Ihr Unternehmen relevant sind und wie ein strukturierter Bewertungsprozess in Ihrem individuellen Fall abläuft. Sichern Sie sich die unternehmerische Augenhöhe, die Ihr Betrieb verdient, und gehen Sie den ersten Schritt in eine geregelte und lukrative Nachfolge.